Domain flugsim.de kaufen?
Wir ziehen mit dem Projekt
flugsim.de um.
Sind Sie am Kauf der Domain
flugsim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flugsim.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
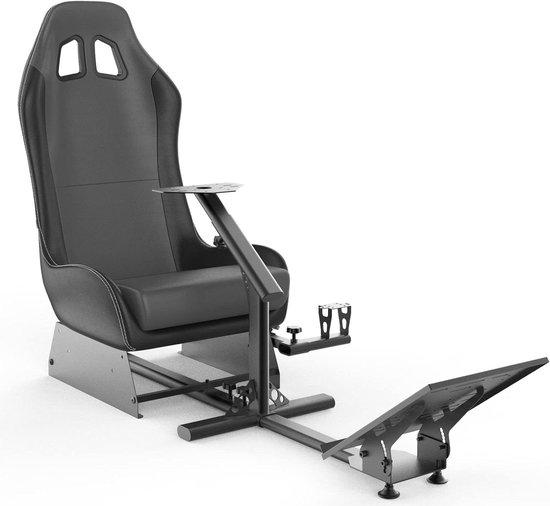
Gaming Cockpit - Race Simulator - Simulation racing Startseite - Voll einstellbar - 65x71x81cm - Schwarz GrauErleben Sie das ultimative Rennerlebnis von zu Hause aus mit diesem kompletten Gaming-Cockpit. Speziell für den begeisterten Gamer, der mehr Eintauchen und Komfort während langer Spielstunden sucht. Dieses Cockpit bietet eine stabile und ergonomische Sitzlösung mit einem bequemen Rennsessel und einem stabilen Rahmen. Der Sitz ist komplett verstellbar, inklusive der Pedalposition, so dass Sie die perfekte Position für jedes Rennen finden können.561,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Senseca ECO 230 Altimeter, Barometer Luftdruck, Temperatur, HöhenmeterZuverlässige Luftdruck- und Höhenmesswerte sind unerlässlich, wenn Wetter-, Höhen- oder Referenzmessungen von Bedeutung sind. Der ECO 230 misst den absoluten Luftdruck von 300,0 bis 1100,0 hPa abs. und leitet daraus die Höhe von -500,0 bis 9000,0 m ab und bietet Anwendern damit ein kompaktes Handmessgerät für barometrische Messungen und Höhenbestimmung. Die tägliche Arbeit wird durch ein übersichtliches 3-zeiliges LCD, eine einstellbare weiße Hintergrundbeleuchtung sowie die Funktionen HOLD, Min und Max für schnelle Wertüberprüfungen im Feld erleichtert. Die Meereshöhenkorrektur unterstützt den Abgleich der Druckmesswerte für wetterbezogene Anwendungen, während die einstellbare Höheneinstellung den Höhenmesserbetrieb bei sich ändernden Bedingungen unterstützt. Das für den portablen Einsatz konzipierte bruchsichere ABS-Gehäuse mit der Schutzart IP67 hält anspruchsvollen Umgebungen stand. Zwei AA-Batterien, ein geringer Stromverbrauch und eine konfigurierbare automatische Abschaltung ermöglichen einen langen Betrieb mit einer typischen Batterielebensdauer von ca. 6000 Stunden im SLO-Modus ohne Hintergrundbeleuchtung.120,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
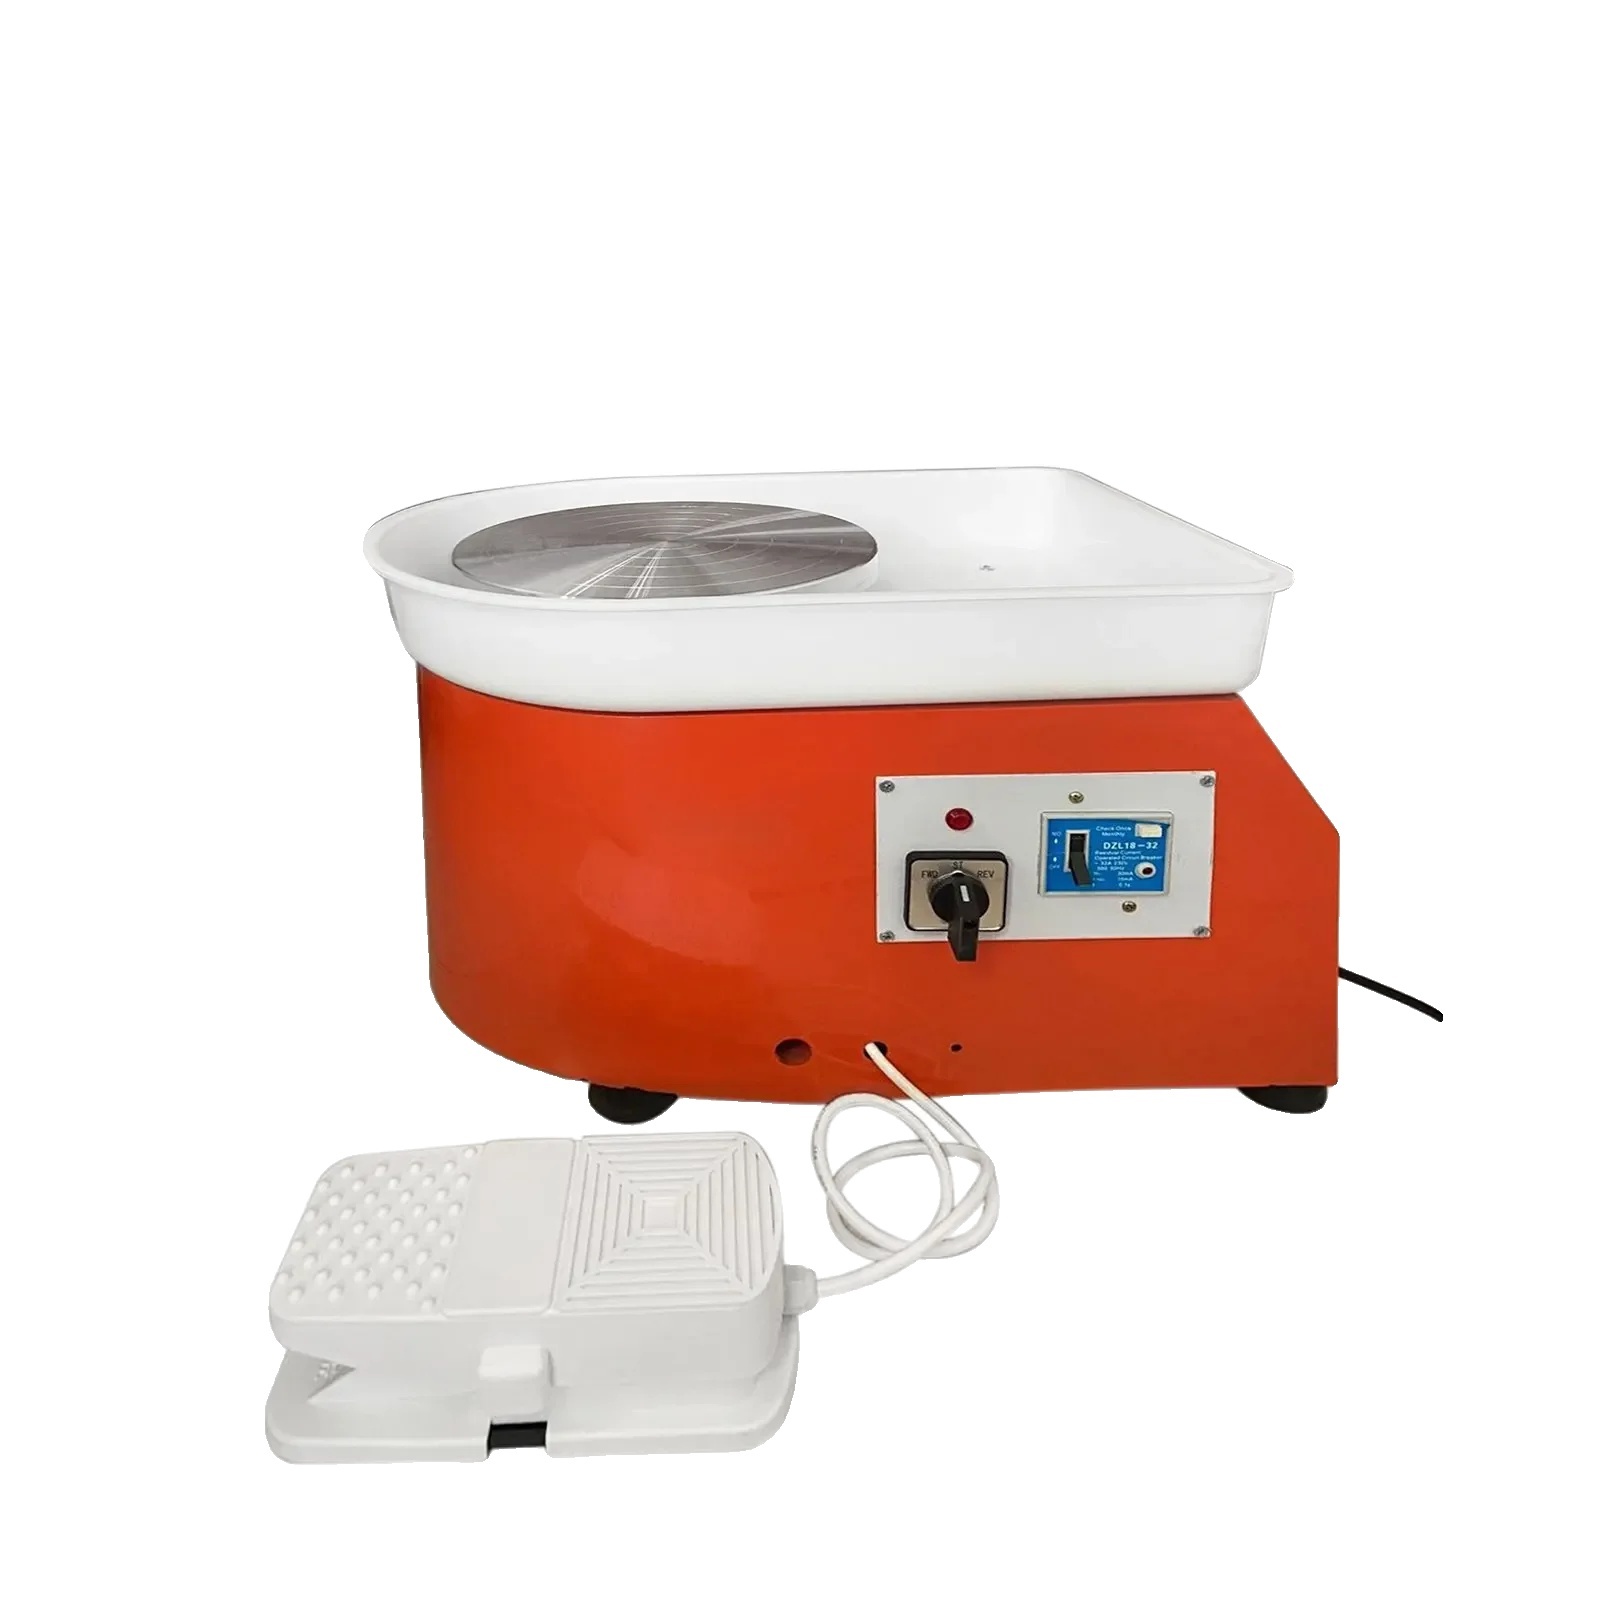
Töpferscheibe, einstellbare Geschwindigkeit, benutzerfreundliche Steuerung, Pedalideal zum lernen: diese töpferscheibe ist für den bildungsbereich konzipiert und somit perfekt für schulen und hobbygeschäfte.kompaktes design: ihre geringe stellfläche ermöglicht eine effiziente nutzung begrenzter arbeitsbereiche.benutzerfreundliche steuerung: verfügt über ein flexibles fußpedal zur einfachen geschwindigkeitsanpassung und -kontrolle.effiziente leistung: arbeitet leise und effizient, was eine produktive und angenehme töpfererfahrung ermöglicht. Spezifikation: material: aluminiumlegierungsradraddurchmesser: 25 cm (9,8")nennleistung: 280wgeschwindigkeit: 0300 u/min stufenlos einstellbardrehrichtung: positiv/negativarbeitsgeräusch: <60 dbmaximale belastung: 5 kg / 8 kgabmessungen (l x b x h): 53 x 40 x 38 cmeinheitstyp: setDie von Ihnen gekaufte Variante ist:Pedal hohe effizienz mit einstellbarer geschwindigkeit: ausgestattet mit einem einstellbaren geschwindigkeitsbereich von 0-300 u/min ermöglicht diese maschine den benutzern, die raddrehzahl zu kontrollieren, um ker301,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gaming Cockpit - Race Simulator - Simulation racing Startseite - Voll einstellbar - 65x71x81cm - Schwarz GrauErleben Sie das ultimative Rennerlebnis von zu Hause aus mit diesem kompletten Gaming-Cockpit. Speziell für den begeisterten Gamer, der mehr Eintauchen und Komfort während langer Spielstunden sucht. Dieses Cockpit bietet eine stabile und ergonomische Sitzlösung mit einem bequemen Rennsessel und einem stabilen Rahmen. Der Sitz ist komplett verstellbar, inklusive der Pedalposition, so dass Sie die perfekte Position für jedes Rennen finden können.561,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
-
Senseca ECO 230 Altimeter, Barometer Luftdruck, Temperatur, HöhenmeterZuverlässige Luftdruck- und Höhenmesswerte sind unerlässlich, wenn Wetter-, Höhen- oder Referenzmessungen von Bedeutung sind. Der ECO 230 misst den absoluten Luftdruck von 300,0 bis 1100,0 hPa abs. und leitet daraus die Höhe von -500,0 bis 9000,0 m ab und bietet Anwendern damit ein kompaktes Handmessgerät für barometrische Messungen und Höhenbestimmung. Die tägliche Arbeit wird durch ein übersichtliches 3-zeiliges LCD, eine einstellbare weiße Hintergrundbeleuchtung sowie die Funktionen HOLD, Min und Max für schnelle Wertüberprüfungen im Feld erleichtert. Die Meereshöhenkorrektur unterstützt den Abgleich der Druckmesswerte für wetterbezogene Anwendungen, während die einstellbare Höheneinstellung den Höhenmesserbetrieb bei sich ändernden Bedingungen unterstützt. Das für den portablen Einsatz konzipierte bruchsichere ABS-Gehäuse mit der Schutzart IP67 hält anspruchsvollen Umgebungen stand. Zwei AA-Batterien, ein geringer Stromverbrauch und eine konfigurierbare automatische Abschaltung ermöglichen einen langen Betrieb mit einer typischen Batterielebensdauer von ca. 6000 Stunden im SLO-Modus ohne Hintergrundbeleuchtung.120,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.